
TDS Rules 2026-27: TDS Rate, Deduction Process, Sections, Due Dates और TDS Return की पूरी जानकारी
TDS Rules 2026-27 क्या हैं? TDS कितने प्रतिशत कटता है, किस भुगतान पर TDS लागू होता है, TDS कब काटना है, सरकार को कब जमा करना है और TDS Return कैसे दाखिल करना है?
अगर आप Accountant, Business Owner, Employer, Contractor या Taxpayer हैं, तो TDS की सही जानकारी होना बहुत जरूरी है। TDS यानी Tax Deducted at Source ऐसी व्यवस्था है जिसमें भुगतान करने वाला व्यक्ति या संस्था भुगतान की राशि में से निर्धारित दर पर Income Tax काटकर सरकार के खाते में जमा करती है।
Tax Year 2026-27 से TDS compliance में एक महत्वपूर्ण बदलाव आया है। Income-tax Act, 2025 के लागू होने के बाद पुराने Act की अलग-अलग TDS sections को मुख्य रूप से Section 392 और Section 393 में consolidate किया गया है। हालांकि TDS की दरों और monetary thresholds में बड़े policy-level बदलाव नहीं किए गए हैं।
Important: 31 मार्च 2026 तक के applicable payments/credits के लिए पुराने Income-tax Act, 1961 के provisions लागू होते हैं। 1 अप्रैल 2026 से होने वाले applicable payments/credits के लिए Income-tax Act, 2025 के corresponding provisions लागू होते हैं।
TDS क्या है? – TDS का पूरा मतलब
TDS का Full Form Tax Deducted at Source है।
TDS का उद्देश्य income पर tax को source पर ही collect करना है। उदाहरण के लिए किसी कंपनी ने किसी professional को ₹1,00,000 की professional fee देनी है और उस payment पर 10% TDS लागू है, तो कंपनी ₹10,000 TDS काटकर ₹90,000 professional को देगी और ₹10,000 सरकार के खाते में जमा करेगी।
इस प्रकार:
Gross Payment = ₹1,00,000
TDS @ 10% = ₹10,000
Net Payment = ₹90,000
जिस व्यक्ति से TDS काटा जाता है उसे Deductee/Payee और TDS काटने वाले व्यक्ति या संस्था को Deductor कहा जाता है।
TDS किस आधार पर काटा जाता है?
TDS लागू होने के लिए केवल payment का नाम देखना पर्याप्त नहीं है। Accountant को इन बातों को देखना चाहिए:
- Payment किस nature का है?
- Payee resident है या non-resident?
- Deductor कौन है?
- संबंधित threshold limit पूरी हुई है या नहीं?
- PAN उपलब्ध है या नहीं?
- Payment/credit की date क्या है?
- संबंधित TDS provision में कोई special condition है या नहीं?
TDS की liability कई मामलों में payment या credit, जो पहले हो, उस समय trigger होती है। Income Tax Department ने भी 2026 transition के लिए इसी principle को स्पष्ट किया है।
1 अप्रैल 2026 से TDS Section में क्या बदलाव हुआ?
यह Tax Year 2026-27 की सबसे महत्वपूर्ण बातों में से एक है।
पहले Income-tax Act, 1961 में अलग-अलग payments के लिए अलग sections थे, जैसे:
- Salary – 192
- Interest – 194A
- Contractor – 194C
- Commission – 194H
- Rent – 194-I
- Professional/Technical Fees – 194J
- Purchase of Goods – 194Q
- Benefit/Perquisite – 194R
- Partner Payment – 194T
Deduction sections
Income-tax Act, 2025 में इन provisions को अधिक tabular format में consolidate किया गया है। TDS के लिए मुख्य रूप से Section 392 और Section 393 महत्वपूर्ण हैं।
उदाहरण:
पुराना Section 194C → नया Section 393(1), Table Sl. No. 6(i)
पुराना Section 194J → नया Section 393(1), Table Sl. No. 6(iii)
इसलिए 1 अप्रैल 2026 के बाद TDS Return filing करते समय केवल पुराने section number को blindly use करना सही नहीं है। Income Tax Department ने स्पष्ट किया है कि पुराने section जैसे 194C या 194J quote करने से system-level validation error आ सकता है।
TDS Deduction Process – TDS कैसे काटें?
एक Accountant के लिए practical TDS process को इस तरह समझ सकते हैं:
TDS Rules 2026-27
Step 1 – Payment की nature identify करें
सबसे पहले देखें payment किस प्रकार का है:
- Salary
- Contractor
- Professional Fees
- Technical Fees
- Commission
- Rent
- Interest
- Purchase of Goods
- Partner Remuneration/Interest
- Dividend
- Benefit or Perquisite
- Non-resident payment आदि।
Step 2 – TDS Section identify करें
Payment की nature के अनुसार applicable TDS provision identify करें।
Step 3 – Threshold check करें
हर payment पर TDS नहीं लगता। कई sections में minimum threshold दिया गया है।
Step 4 – PAN verify करें
Payee का valid PAN लेना और records में रखना बहुत महत्वपूर्ण है। PAN-related compliance न होने पर higher-rate provisions लागू हो सकते हैं। TDS MAN के 2026-27 chart में इस संबंध में Section 397(2), corresponding to old Section 206AA, दिया गया है।
Step 5 – TDS calculate करें
Applicable rate के अनुसार TDS calculate करें।
Step 6 – Accounting Entry करें
उदाहरण:
Professional Fees ₹50,000
TDS ₹5,000
Net Payment ₹45,000
Accounting entry:
Professional Fees A/c………… Dr. ₹50,000
To Professional Payable A/c ₹45,000
To TDS Payable A/c ₹5,000
Step 7 – TDS Government को जमा करें
सामान्यतः TDS को अगले महीने की 7 तारीख तक जमा करना होता है। March की TDS के लिए non-government deductors के लिए सामान्य due date 30 April है। कुछ special challan-cum-statement transactions के लिए अलग timeline होती है।
Step 8 – TDS Return File करें
Quarter के अनुसार applicable TDS statement file करें।
Step 9 – TDS Certificate जारी करें
TDS deduction के बाद applicable certificate जैसे Form 16/16A आदि provide किया जाता है।
Step 10 – 26AS/AIS से reconciliation करें
Deductor को अपने TDS records और filed return का reconciliation करना चाहिए ताकि deductee के Form 26AS/AIS में credit सही दिखाई दे।
Tax Year 2026-27 में Important TDS Rates
नीचे Accountant के रोजमर्रा के काम में सबसे ज्यादा उपयोग होने वाले कुछ महत्वपूर्ण TDS provisions दिए गए हैं।
| Payment की Nature | पुराना Section | 2026-27 में New Act Reference | TDS Rate | मुख्य Threshold |
|---|---|---|---|---|
| Salary | 192 | 392 | Slab/Applicable rate | — |
| Employee PF accumulated balance | 192A | 392(7) | 10% | ₹50,000 |
| Insurance Commission | 194D | 393(1) | 2% Individual / 10% Others | ₹20,000 |
| Other Commission/Brokerage | 194H | 393(1) | 2% | ₹20,000 |
| Interest – Senior Citizen | 194A | 393(1) | 10% | ₹1,00,000 |
| Interest – Other cases specified | 194A | 393(1) | 10% | ₹50,000 / ₹10,000 depending on payer/category |
| Contractor – Individual/HUF payee | 194C | 393(1) | 1% | ₹30,000 single / ₹1,00,000 aggregate |
| Contractor – Other payee | 194C | 393(1) | 2% | ₹30,000 single / ₹1,00,000 aggregate |
| Technical Services | 194J | 393(1) | 2% | ₹50,000 |
| Professional Services | 194J | 393(1) | 10% | ₹50,000 |
| Director remuneration/fees | 194J | 393(1) | 10% | No threshold shown |
| Dividend | 194 | 393(1) | 10% | ₹10,000 for individual |
| Life Insurance Policy | 194DA | 393(1) | 2% | ₹1 lakh |
| Purchase of Goods | 194Q | 393(1) | 0.1% | Above ₹50 lakh |
| Business Benefit/Perquisite | 194R | 393(1) | 10% | ₹20,000 |
| E-commerce operator | 194O | 393(1) | 0.1% | ₹5 lakh for Individual/HUF participant |
| Virtual Digital Asset | 194S | 393(1) | 1% | ₹10,000 |
| Lottery/Gambling etc. | 194B | 393(3) | 30% | ₹10,000 per single transaction |
| Online Game Winnings | 194BA | 393(3) | 30% | As applicable |
| Horse Race Winnings | 194BB | 393(3) | 30% | ₹10,000 per single transaction |
| Lottery Commission | 194G | 393(3) | 2% | ₹20,000 |
| Partner Remuneration/Commission/Interest etc. | 194T | 393(3) | 10% | ₹20,000 |
ऊपर के प्रमुख rates और thresholds Tax Year 2026-27 के TDS rate chart तथा Income Tax Department की 2026 guidance से लिए गए हैं।
TDS Rates with Sections for 2026-2027
TDS Rates with Sections for 2025-2026
Section 192 – Salary पर TDS
Salary पर TDS employer द्वारा deduct किया जाता है। Salary TDS सामान्यतः employee की estimated taxable income और applicable tax regime के आधार पर calculate होता है।
Employer को employee की salary, applicable exemptions/deductions और tax regime आदि को ध्यान में रखकर annual tax liability calculate करनी होती है और वर्ष के दौरान उचित TDS deduct करना होता है।
Section 194A – Interest पर TDS
Interest payment पर TDS का practical use बहुत अधिक है।
Tax Year 2026-27 के chart के अनुसार resident interest के कुछ प्रमुख cases में rate 10% है।
Threshold payer/payee category के अनुसार अलग हो सकती है।
उदाहरण के लिए chart में:
- Senior citizen के लिए specified interest threshold ₹1,00,000
- अन्य specified cases में ₹50,000
- कुछ अन्य interest payments में ₹10,000
दिया गया है।
इसलिए केवल “₹50,000 से ऊपर interest पर TDS” जैसी एक universal rule मानना सही नहीं है। Payer category और payee की स्थिति देखना जरूरी है।
Section 194C – Contractor Payment पर TDS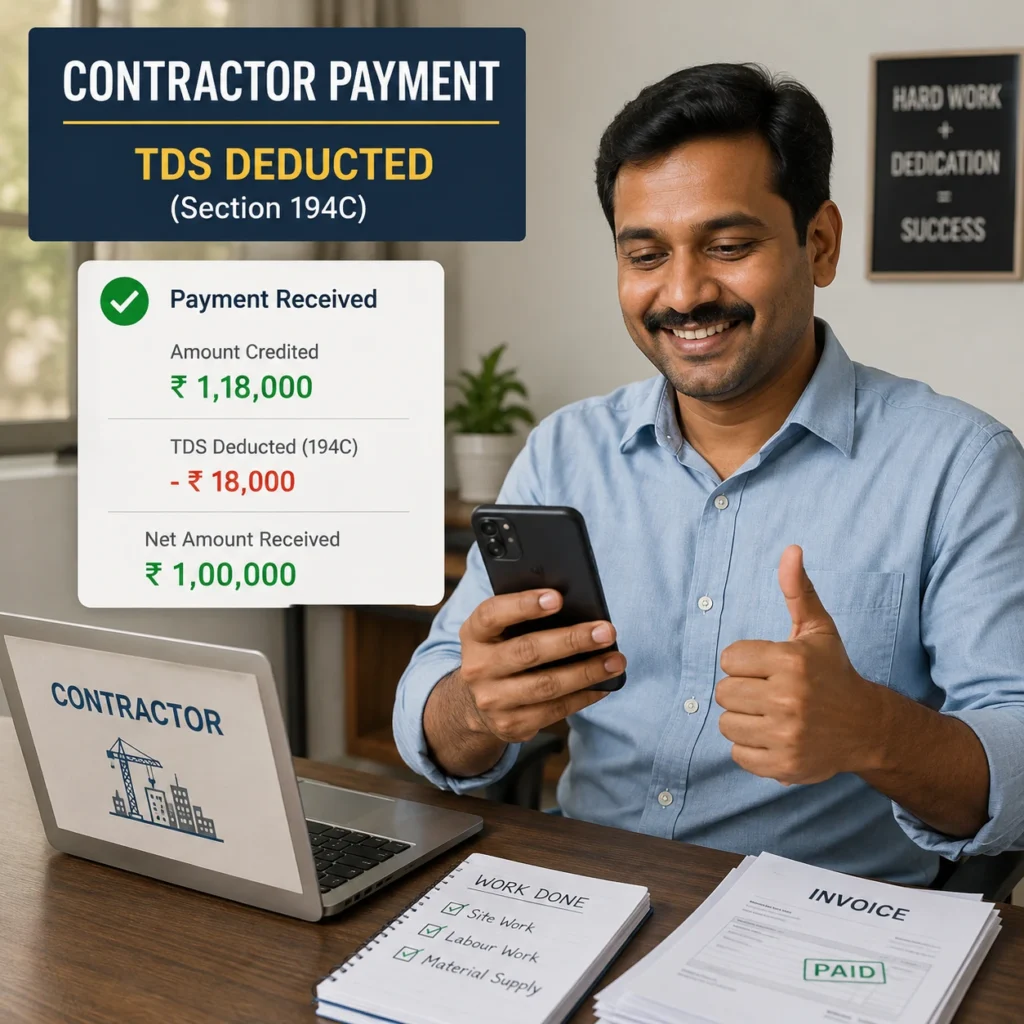
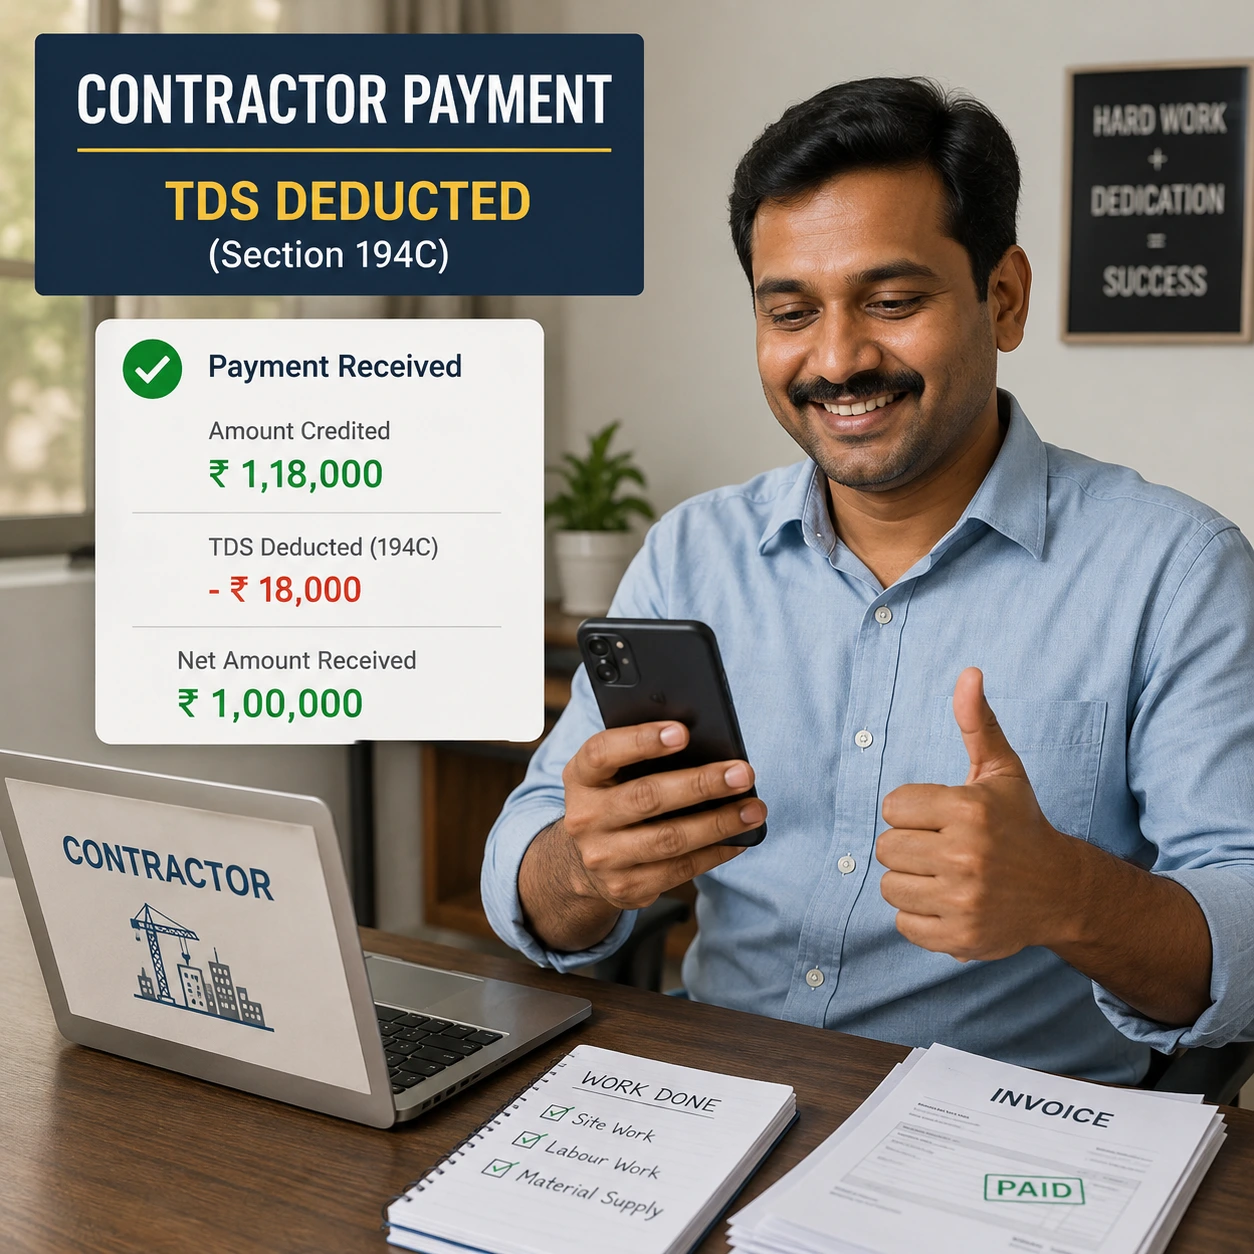
Contractor को payment करते समय TDS का सबसे common section 194C रहा है।
Tax Year 2026-27 में corresponding provision:
Section 393(1), Table Sl. No. 6(i)
है।
Rate
अगर contractor Individual/HUF है तो applicable rate 1% है।
अन्य cases में applicable rate 2% है।
Threshold
- एक single payment ₹30,000 से अधिक
- या financial/tax year में aggregate payments ₹1,00,000 से अधिक
होने पर applicable conditions के अनुसार TDS liability arise हो सकती है।
Example:
Contractor को एक बार ₹80,000 payment है और contractor Individual है।
TDS = ₹80,000 × 1%
= ₹800
Net payment = ₹79,200
Section 194J – Professional और Technical Fees पर TDS
Professional services और technical services में rate अलग हो सकता है।
Technical Services
TDS rate: 2%
Threshold: ₹50,000
Professional Services
TDS rate: 10%
Threshold: ₹50,000
TDS chart में technical services और professional services को अलग-अलग categories में रखा गया है।
Professional services में उदाहरण के तौर पर legal, medical, accounting, architectural आदि specified professional services आ सकती हैं, जबकि technical services अलग category में आती हैं।
Section 194H – Commission/Brokerage पर TDS
Commission या brokerage payments पर Tax Year 2026-27 में applicable rate 2% है और chart में threshold ₹20,000 दिया गया है।
उदाहरण:
Commission = ₹1,00,000
TDS @ 2% = ₹2,000
Net payment = ₹98,000
Section 194I – Rent पर TDS
Rent payment पर TDS भी बहुत common compliance है।
TDS chart के अनुसार:
Machinery/Plant/Equipment Rent
TDS Rate = 2%
Threshold = ₹50,000 per month
Other Rent
TDS Rate = 10%
Threshold = ₹50,000 per month
Section 194Q – Purchase of Goods पर TDS
Business में goods purchase करने वालों के लिए Section 194Q बहुत महत्वपूर्ण है।
Tax Year 2026-27 में corresponding provision Section 393(1), Table Sl. No. 8(ii) है।
TDS Rate = 0.1%
और threshold ₹50 lakh से अधिक purchase है।
इसलिए बड़े business में purchase ledger की yearly monitoring करना जरूरी है।
Section 194R – Business Benefit या Perquisite पर TDS
अगर किसी resident को business या profession के संबंध में कोई benefit या perquisite मिलता है, तो TDS provisions लागू हो सकते हैं।
Tax Year 2026-27 में:
TDS Rate = 10%
Threshold = ₹20,000
है।
Benefit cash में न होकर kind में भी हो सकता है। ऐसे cases में TDS compliance का practical calculation थोड़ा अलग हो सकता है और tax liability meet करने की व्यवस्था पहले करनी पड़ सकती है।
Section 194T – Partner को Payment पर TDS
यह accountants के लिए विशेष रूप से महत्वपूर्ण provision है।
Partner को firm द्वारा:
- Salary
- Remuneration
- Commission
- Bonus
- Interest
जैसी amounts pay या credit करने पर applicable TDS provision Section 393(3), Table Sl. No. 7 है।
TDS rate 10% और threshold ₹20,000 है। Partner के capital account में credit भी relevant हो सकता है।
TDS Rules 2026-27
Non-Resident को Payment पर TDS
Non-resident payments के लिए TDS provisions अलग category में आते हैं और treaty, nature of income, applicable rate तथा अन्य conditions को ध्यान में रखना पड़ सकता है।
Tax Year 2026-27 में Income-tax Act, 2025 के तहत non-resident payments के लिए Section 393(2) relevant है।
उदाहरण के लिए TDS chart में:
- कुछ interest payments – 20%
- कुछ specified foreign borrowings – 4%, 5% या 9%
- कुछ investment-related income – अलग rates
- Section 195 type payments – applicable average rate
जैसे provisions दिए गए हैं।
Non-resident payment में केवल सामान्य 10% TDS rule लगाना उचित नहीं है। DTAA और applicable provisions की जांच जरूरी है।
TDS Deduction के बाद TDS कब जमा करें?
सामान्य rule के अनुसार TDS को अगले महीने की 7 तारीख तक सरकार के खाते में जमा करना होता है।
उदाहरण:
April में TDS deduct हुआ → सामान्यतः 7 May तक deposit।
May में TDS deduct हुआ → 7 June तक deposit।
March की TDS के लिए non-government deductors की सामान्य due date 30 April होती है। Government deductors के लिए अलग rule हो सकता है।
कुछ challan-cum-statement cases में अलग timeline होती है।
TDS Return कब File करें?
TDS deduction करने के बाद quarterly TDS statement file करना भी जरूरी है।
Tax Year 2026-27 में forms और numbering में Income-tax Act, 2025 के कारण बदलाव आया है।
Income Tax Department के अनुसार पुराने Form 26Q का corresponding new form Form 140 है, जो resident non-salary payments के TDS reporting के लिए quarterly statement है।
Form 140 – Quarterly Due Dates
| Quarter | Period | Due Date |
|---|---|---|
| Q1 | April–June | 31 July |
| Q2 | July–September | 31 October |
| Q3 | October–December | 31 January |
| Q4 | January–March | 31 May |
Salary TDS के लिए पुराने Form 24Q का corresponding Form 138 है। Income Tax Department के अनुसार इसका quarterly filing schedule भी prescribed है।
TDS Certificate – Form 16 और Form 16A
TDS deduct होने के बाद deductee को applicable TDS certificate दिया जाता है।
Form 16
मुख्यतः salary TDS के लिए।
Form 16A
Non-salary TDS जैसे interest, professional fee, commission आदि के लिए commonly relevant certificate है।
Taxpayer अपने TDS credit को Form 26AS/AIS में भी check कर सकता है।
TAN क्या है?
TAN का Full Form Tax Deduction and Collection Account Number है।
यह 10-digit alphanumeric number होता है।
Income Tax Department के अनुसार सामान्यतः TDS/TCS deduct/collect करने वाले responsible persons को TAN लेना होता है और TDS/TCS return, payment challan तथा certificates आदि में TAN quote करना होता है। हालांकि कुछ specified provisions, जैसे 194IA, 194IB और 194M, में PAN को TAN के स्थान पर use करने की व्यवस्था है।
Form 15G और Form 15H क्या है?
कुछ eligible resident taxpayers interest income पर TDS न काटने के लिए declaration दे सकते हैं।
Form 15G
आम तौर पर eligible resident individual/HUF आदि द्वारा, prescribed conditions के अधीन।
Form 15H
60 वर्ष या उससे अधिक आयु के eligible resident individual द्वारा।
Income Tax Department की guidance के अनुसार ये declarations interest income पर TDS deduction से संबंधित हैं।
2026 के नए Act में corresponding legal framework Section 393(6) से जुड़ा है।
Lower या Nil TDS कैसे हो सकता है?
कुछ परिस्थितियों में taxpayer lower या nil withholding certificate के लिए application कर सकता है।
Tax Year 2026-27 के लिए Income Tax Department के अनुसार Form 128 के माध्यम से lower/nil withholding certificate के लिए application की व्यवस्था है। Assessing Officer circumstances देखकर lower rate या nil deduction certificate जारी कर सकता है।
TDS Return Filing में Accountant को किन गलतियों से बचना चाहिए?
TDS compliance में केवल tax काटना पर्याप्त नहीं है। इन points को check करना चाहिए:
1. गलत Section चुनना
2026-27 में पुराने 194C/194J आदि sections और नए Act की corresponding table references में अंतर को समझना जरूरी है।
2. गलत TDS Rate
Payment की nature और payee category देखकर rate select करें।
3. Threshold भूल जाना
Yearly aggregate payment भी check करें।
4. PAN गलत डालना
PAN validation और deductee details carefully check करें।
5. TDS समय पर जमा न करना
Delay से interest और अन्य consequences हो सकते हैं।
6. TDS Return late filing
Quarterly return की due date याद रखें।
7. Challan और Return mismatch
TDS challan amount, deductee-wise allocation और return data reconcile करें।
8. 26AS/AIS reconciliation न करना
Filed TDS data और deductee credit का reconciliation करें।
TDS Late Payment पर क्या हो सकता है?
TDS compliance में delay होने पर interest और अन्य statutory consequences हो सकते हैं।
इसलिए Accountant को केवल monthly TDS calculation नहीं बल्कि एक complete TDS Compliance Calendar maintain करना चाहिए।
Practical checklist:
TDS Calculate → Deduct → Deposit → Return File → Certificate → Reconciliation
यही complete TDS cycle है।
TDS नहीं देने पर क्या होगा? जुर्माना, ब्याज और कानूनी कार्रवाई
TDS (Tax Deducted at Source) समय पर काटना और सरकार के खाते में जमा करना हर निर्धारित deductor की जिम्मेदारी है। यदि किसी व्यक्ति या कंपनी ने TDS काटना जरूरी होने के बावजूद TDS नहीं काटा या काटने के बाद समय पर जमा नहीं किया, तो उसे ब्याज, लेट फीस और पेनल्टी का सामना करना पड़ सकता है। यदि TDS काटना था लेकिन काटा नहीं गया, तो सामान्यतः TDS की राशि पर 1% प्रति माह या महीने के हिस्से के लिए ब्याज लग सकता है। वहीं TDS काटने के बाद सरकार को जमा करने में देरी होने पर 1.5% प्रति माह या महीने के हिस्से के लिए ब्याज लग सकता है।
इसके अलावा TDS Return समय पर जमा नहीं करने पर Section 234E के तहत ₹200 प्रतिदिन की Late Fee लग सकती है, हालांकि यह संबंधित TDS की कुल राशि से अधिक नहीं हो सकती। गंभीर या जानबूझकर की गई गैर-अनुपालना में Penalty और अन्य कानूनी कार्रवाई भी हो सकती है।
इसलिए हर business या deductor को समय पर TDS deduct, deposit और TDS Return file करना चाहिए। इससे ब्याज, penalty और notice जैसी परेशानियों से बचा जा सकता है।
TDS Compliance के लिए Accountant की Monthly Checklist
हर महीने निम्न checklist follow करना useful है:
☑ सभी expense ledgers review करें
☑ Professional fees check करें
☑ Contractor ledger check करें
☑ Commission ledger check करें
☑ Rent ledger check करें
☑ Interest ledger check करें
☑ Purchase ledger और 194Q applicability check करें
☑ Partner remuneration/interest check करें
☑ Applicable TDS rate verify करें
☑ PAN verify करें
☑ TDS deduct करें
☑ TDS payable ledger reconcile करें
☑ Challan payment करें
☑ Quarterly TDS return data prepare करें
☑ TDS return file करें
☑ Form 16/16A compliance करें
☑ 26AS/AIS reconciliation करें
TDS और TCS में अंतर
TDS और TCS दोनों tax collection mechanisms हैं लेकिन दोनों की प्रक्रिया अलग है।
TDS: Payment करने वाला व्यक्ति/संस्था tax deduct करता है।
TCS: Specified transactions में seller/collector buyer से tax collect करता है।
Tax Year 2026-27 में TCS provisions मुख्य रूप से Section 394 में consolidated हैं, जबकि TDS provisions Section 392/393 के framework में हैं।
Tax Year 2026-27 में सबसे महत्वपूर्ण बदलाव क्या याद रखें?
अगर आप Accountant हैं तो 2026-27 के लिए इन 5 points को जरूर याद रखें:
1. 1 April 2026 से Income-tax Act, 2025 लागू है।
2. Salary TDS के लिए Section 392 relevant है।
3. अधिकांश non-salary TDS provisions Section 393 में consolidated हैं।
4. TDS rates और thresholds में broadly continuity रखी गई है।
5. TDS Return में नए Act के applicable section/table reference को सही तरीके से use करना जरूरी है।
Income Tax Department ने स्पष्ट किया है कि नए Act में TDS provisions को सरल tabular form में consolidate किया गया है और rates/thresholds broadly पुराने framework जैसे ही रखे गए हैं।
निष्कर्ष – TDS Rules 2026-27 को आसान भाषा में समझें
TDS कोई केवल tax काटने की प्रक्रिया नहीं है। एक सही TDS compliance system में payment की nature, applicable section, threshold, rate, PAN, deduction date, deposit date, return filing और reconciliation सभी महत्वपूर्ण हैं।
Tax Year 2026-27 में सबसे बड़ा practical change Income-tax Act, 2025 के नए section structure का है। इसलिए पुराने 194C, 194J, 194H आदि sections को याद रखने के साथ-साथ उनके new Section 393 table references को समझना Accountant के लिए जरूरी हो गया है।
अगर आप company, firm, business या professional establishment का accounting work करते हैं, तो monthly TDS reconciliation और quarterly TDS return filing को accounting routine का हिस्सा बनाना चाहिए।
नोट: TDS की applicability transaction-specific होती है। विशेषकर non-resident payments, property transactions, special exemptions, lower deduction certificates और complex contracts में final compliance से पहले applicable Act, Rules, Finance Act और official Income Tax Department guidance को verify करना चाहिए।
Frequently Asked Questions – TDS Rules 2026-27
TDS क्या है?
TDS यानी Tax Deducted at Source। इसमें payment करने वाला व्यक्ति applicable tax amount source पर deduct करके सरकार के खाते में जमा करता है।
2026-27 में TDS के लिए कौन सा Income Tax Act लागू है?
1 April 2026 से होने वाले applicable payments/credits के लिए Income-tax Act, 2025 का corresponding TDS framework लागू है। 31 March 2026 तक के applicable transactions पुराने Act के अनुसार governed होते हैं।
क्या 194C अभी खत्म हो गया है?
1 April 2026 के बाद नए Act में पुराने section number की जगह corresponding Section 393 table reference use किया जाता है। 194C का corresponding provision Section 393(1), Table Sl. No. 6(i) है।
Professional Fees पर TDS कितना है?
Specified professional services पर Tax Year 2026-27 में सामान्य rate 10% और chart में threshold ₹50,000 है।
Contractor payment पर TDS कितना है?
Specified contractor payments में Individual/HUF contractor के लिए 1% और अन्य cases में 2% rate लागू हो सकता है, subject to applicable conditions and thresholds।
TDS कब जमा करना होता है?
सामान्यतः अगले महीने की 7 तारीख तक; March TDS के लिए non-government deductors के लिए सामान्यतः 30 April। कुछ special transactions के लिए अलग due date होती है।
TDS Return कब file करना होता है?
Quarter के अनुसार prescribed due dates पर quarterly TDS statement file करना होता है। Non-salary resident TDS के लिए new Form 140 की due dates Q1- 31 July, Q2 – 31 October, Q3 – 31 January और Q4- 31 May हैं।
Disclaimer:
इस वेबसाइट पर दी गई जानकारी केवल सामान्य उद्देश्य के लिए है। किसी भी जानकारी के आधार पर लिया गया निर्णय आपकी अपनी जिम्मेदारी होगी। बाहरी लिंक की सामग्री के लिए वेबसाइट जिम्मेदार नहीं है।
Written by Tarun Bauri (Tax Consultant )
For Enquiry, mail – support@accofi.in or comment
More Links :-
- NSE IPO 2026: Apply करें या नहीं? पूरी जानकारी और Financial Analysis
- 50000 Investment में घर से शुरू होने वाले 10 Best Business Ideas
- क्या आप Debit Card का PIN भूल गए, घर बैठे Reset करें
- Intraday Trading Tax Rules 2026 – कितना Profit पर कितना Tax
- 90% ट्रेडर्स ये 10 गलतियाँ करते हैं, option trading guide in hindi
- 90% ट्रेडर्स ये 10 गलतियाँ करते हैं, option trading guide in hindi